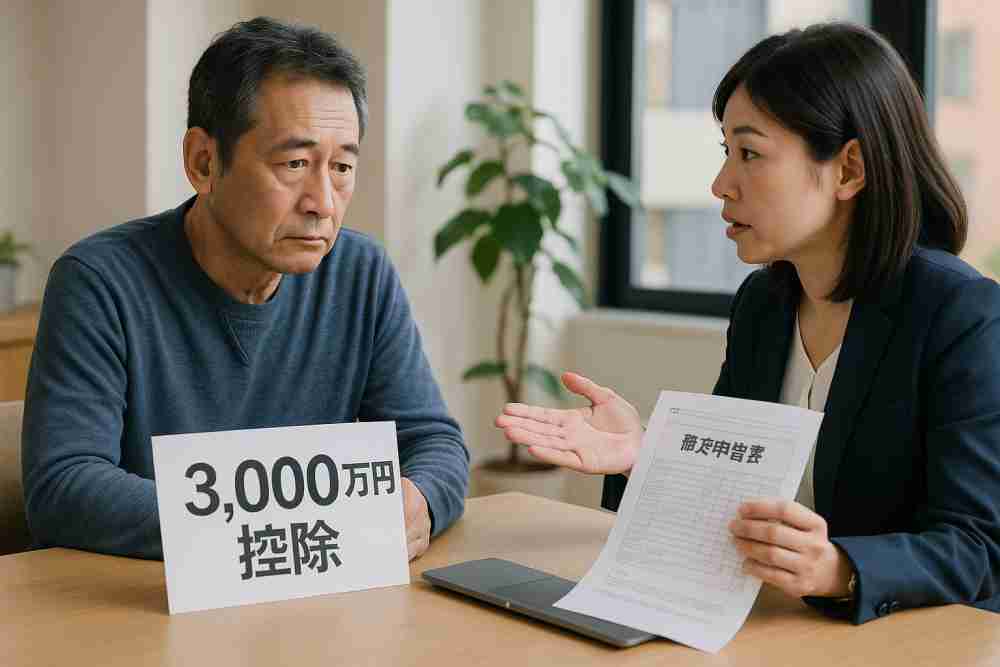
不動産を売却すると、多くの方が驚くのが「税金の多さ」です。
特に譲渡所得税や住民税は、売却益に対して高額になることもあるため、事前の知識と対策が重要です。
この記事では、不動産売却時に発生する「譲渡所得税」「住民税」の計算方法や、「3,000万円特別控除」などの控除制度、そして確定申告のポイントまでを徹底的に解説します。
不要な税金を支払わないためにも、ぜひ本記事を参考に、正しく節税しながら安心して不動産売却を進めましょう。
この記事を読むとわかること
- 譲渡所得税・住民税の正しい計算方法と節税ポイント
- 3,000万円特別控除を受けるための条件と注意点
- 確定申告で失敗しないための手順と必要書類のチェック
不動産売却時の税金はいくらかかる?譲渡所得税と住民税の計算方法
不動産を売却すると利益に応じて「譲渡所得税」と「住民税」が課されます。
しかし、その計算方法は少し複雑で、誤解してしまうと思わぬ納税額になることもあるのです。
まずは、基本となる譲渡所得の算出方法から確認し、具体的な税額のイメージを掴むことが大切です。
また、所有期間によって税率が大きく異なる点も重要なポイントです。
ここでは、譲渡所得税と住民税の関係や納税のタイミングまで詳しく説明していきます。
譲渡所得の計算式と具体例
譲渡所得は、「売却価格」から「取得費」と「譲渡費用」を引いた金額で計算します。
この金額に対して税率がかかる仕組みになっているのです。
例えば、3,000万円で不動産を売却し、取得費が2,000万円、譲渡費用が200万円であれば、譲渡所得は800万円になります。
この800万円に対して税金が発生するわけです。
実際の金額を用いて計算してみると、イメージがしやすくなります。
相続した不動産で親の購入価格が分からず取得費を入れられない場合は、取得費が分からないときの5%ルールと調べ方を先に確認しておきます。
所有期間による税率の違いに注意
譲渡所得税と住民税の税率は、不動産の所有期間によって異なります。
所有期間が5年以下であれば「短期譲渡所得」として課税され、税率は約39%になります。
一方、5年を超えていれば「長期譲渡所得」となり、約20%に軽減されます。
この税率の違いは非常に大きいので、売却のタイミングを調整することで節税できる可能性もあります。
売却時の1月1日時点での所有期間が基準になりますので、注意が必要です。
住民税はいつ・どのように支払う?
住民税は、譲渡所得税と合わせてかかる地方税で、不動産売却の翌年に課税されます。
確定申告を元に市区町村が税額を決定し、6月頃に納付書が届くのが一般的です。
納付方法には「普通徴収」と「特別徴収」があり、自営業者や退職者は普通徴収となるケースが多いです。
住民税の納付方法を「自分で納付」にしておくことで、会社に売却益を知られずに済むという利点もあります。
税額が大きくなりやすいので、あらかじめ資金を確保しておくことが大切です。
知らなきゃ損!3,000万円特別控除の正しい使い方

不動産売却で得た利益に対して、一定の条件を満たすと適用できるのが「3,000万円特別控除」です。
この制度を使えば、譲渡所得から3,000万円を差し引くことができ、大幅な節税が可能になります。
しかし、この控除を受けるには要件が細かく定められており、知らずに売却してしまうと適用外になることもあるのです。
しっかりと制度の中身を理解し、適用漏れのないよう準備しておくことが大切です。
3,000万円控除とは?どんな時に使える?
3,000万円控除とは、居住用の不動産を売却した際、最大3,000万円までの譲渡所得が非課税になる特例です。
「居住用」とは、自分や家族が実際に住んでいた家であることが条件になります。
転勤や介護のために住まなくなった場合でも、一定の期間内に売却すれば対象となります。
ただし、別荘や投資目的の物件には適用されませんので注意が必要です。
要件をしっかり確認して、確実にこの特例を活用したいです。
控除が適用されるための条件と注意点
3,000万円控除を適用するためには、複数の条件をすべて満たす必要があります。
例えば、売却相手が家族や同一生計の親族でないことが求められます。
また、過去2年間に同様の特例を受けていないことも条件となっています。
さらに、住まなくなってから3年目の年末までに売却しなければ適用されません。
一つでも外れると控除対象外となるため、事前確認が非常に大切です。
控除を受けるための確定申告と必要書類
3,000万円控除を受けるには、売却した翌年に必ず確定申告を行う必要があります。
申告しなければ自動的に非課税になるわけではないので、注意が必要です。
提出書類としては、「譲渡所得の内訳書」「売買契約書の写し」「戸籍の附票」などが必要になります。
物件の取得費や譲渡費用の領収書も大切な資料ですので、捨てずに保管しておくと良いです。
必要書類の準備は意外と時間がかかるため、早めに行動することをおすすめします。
「控除と特例の併用」はできる?できない?賢く節税する方法

税制には複数の控除や特例がありますが、それぞれに「併用できる・できない」ルールがあるのです。
適用したい制度を複数選べると思っていても、実際にはどちらか一方しか使えないケースがあるのです。
制度の併用可否を正しく理解して、よりお得になる選択をすることが重要です。
このセクションでは、よくある特例の組み合わせとその可否を整理してご紹介します。
併用不可の特例一覧(住宅ローン控除・買換え特例など)
「住宅ローン控除」と「3,000万円特別控除」は同時には使えません。
また、「マイホームの買換え特例」や「譲渡損失の繰越控除」とも併用不可となっています。
これらの制度はそれぞれ税制優遇の内容が強いため、どれか1つを選ぶ形になります。
一度申告すると取り消しができないため、よくシミュレーションしてから選ぶことが大切です。
制度によっては適用後2年間の制限があるため、今後の計画も視野に入れて判断しましょう。
併用可能な特例と組み合わせ方
一部の特例は、併用が可能なケースもありますよ。
たとえば、「3,000万円特別控除」と「10年超所有軽減税率の特例」は併用することができます。
この場合、まず3,000万円控除を差し引いた後に、残りの課税所得に対して軽減税率が適用されるのです。
このように、複数の制度を組み合わせることで、より高い節税効果が得られるのです。
制度ごとの併用可否を事前に確認し、最大限に活用していきたいです。
どちらを選ぶ?3,000万円控除 vs ローン控除の損益比較
「3,000万円特別控除」と「住宅ローン控除」は基本的に選択制で、併用はできません。
売却益が大きい場合には3,000万円控除を選んだほうが得になるケースが多いです。
一方、売却後に新居を購入して住宅ローンを組む場合は、ローン控除の恩恵も大きくなる可能性があります。
控除額は毎年分割で戻る仕組みなので、将来的な税負担も考慮して比較したいです。
どちらが自分の状況に合っているかをシミュレーションして、慎重に選びましょう。
相続した不動産を売却する場合の税金と控除

親や親族から相続した不動産を売却する場合、独自の控除や特例が適用できることがあります。
特に「被相続人の居住用財産の3,000万円控除」は、知っておきたい大きな節税ポイントです。
ただし、相続不動産の税制は条件が厳しく、知らずに損をするケースも少なくありません。
この章では、相続に伴う不動産売却のポイントを整理してご紹介します。
空き家の3,000万円特別控除とは?
被相続人の居住用不動産を相続して売却する場合、「空き家の3,000万円控除」が使えることがあります。
この特例は、昭和56年以前の旧耐震基準の建物を取り壊すか、一定の耐震基準に適合させて売却した場合に適用されます。
売却金額が1億円以下であることや、相続後3年以内に売却することなど、条件が細かく定められている点に注意です。
通常の3,000万円控除とは異なるため、間違えないようにしましょう。
適用を受けるには確定申告が必須となりますので、早めに準備したいです。
相続後の売却期限と注意点
相続不動産の売却には、税制上の期限が設けられていることが多いです。
特に特別控除を受ける場合は、「相続開始から3年後の12月31日まで」に売却する必要があります。
この期限を過ぎると特例が適用されなくなってしまうため、タイミングには十分注意しましょう。
売却手続きには時間がかかる場合もあるので、早めに動き出すことが大切です。
また、相続登記の完了も売却には欠かせないステップとなります。
相続時の取得費加算の特例も忘れずに
相続した不動産を売却する際には、「取得費加算の特例」も活用できます。
これは、相続税として支払った一部を、不動産の取得費に上乗せできる制度です。
譲渡所得を圧縮することができるので、結果的に課税額が下がる効果があります。
相続税を支払っている方は、この特例を見落とさないように注意したいです。
税務署や税理士に相談することで、適切な金額を算出してもらえます。
不動産売却時の確定申告の手順とよくあるミス

不動産を売却して利益が出た場合には、翌年に確定申告を行う必要があります。
申告漏れや計算ミスがあると追徴課税のリスクもあるため、注意深く進めることが大切です。
ここでは、確定申告の流れと、よくある失敗事例について詳しく解説します。
申告時期と提出方法の基本
確定申告の期間は毎年2月16日から3月15日までと定められています。
この期間内に申告書を提出し、税額を確定させる必要があります。
提出方法は税務署への持参、郵送、またはe-Tax(電子申告)から選ぶことができます。
e-Taxは自宅から簡単に提出できるので、近年は利用者が増えています。
余裕を持って準備することで、申告期間に焦らず済みます。
確定申告で必要な書類チェックリスト
確定申告に必要な書類は複数ありますので、事前にチェックしておくことが重要です。
主な書類としては、売買契約書の写し、不動産の登記簿謄本、譲渡費用や取得費の領収書などが挙げられます。
また、控除を受ける場合には、対象特例に応じた添付書類も必要になります。
これらの資料は失くさないよう、売却前からきちんと保管しておきたいです。
不安な場合は税務署や税理士に相談すると安心です。
申告漏れ・書類不足で損しないためのポイント
確定申告で多いミスは、譲渡費用の計上漏れや控除の申告忘れです。
たとえば仲介手数料や登記費用など、本来計上できる費用を忘れてしまうと、納税額が大きくなってしまいます。
また、3,000万円特別控除を受ける場合、書類不備で適用が認められないケースもあります。
提出書類はコピーを取り、記載漏れがないかダブルチェックすることが大切です。
少しの確認で、大きな差が出ることもありますので丁寧に進めたいです。
不動産売却時にかかるその他の税金と費用もチェック

不動産を売却する際には、譲渡所得税や住民税だけでなく、さまざまな税金や手数料が発生します。
これらもあらかじめ知っておくことで、予算の誤算を防げるようになります。
印紙税や登録免許税など、意外と見落としがちな費用も多いです。
この章では、それらを網羅的にご紹介します。
印紙税・登録免許税なども忘れずに計算
不動産売買契約には「印紙税」が必要です。
売買金額に応じて印紙代が異なり、数千円から数万円単位になることもあります。
また、抵当権の抹消登記などが必要な場合には、「登録免許税」も発生します。
この費用は通常、売主が負担することが一般的です。
登記関係は司法書士に依頼するケースが多いため、報酬も含めて見積もっておきたいです。
控除が使えない場合の税額シミュレーション
特別控除が使えなかった場合の税額もシミュレーションしておくと安心です。
例えば、居住用ではない不動産や、法人名義の物件では控除が使えません。
そういった場合には、譲渡所得全額に対して課税されることになります。
税率が高くなる短期譲渡所得の場合、税額が非常に大きくなることもあります。
最悪のケースも想定し、資金繰りに備えることが大切です。
不動産売却時 税金の基礎と控除制度まとめ
不動産売却時にかかる税金は、譲渡所得税と住民税が主なものになりますね。
しかし、3,000万円特別控除や軽減税率の特例など、正しく活用すれば大きな節税が期待できますよ。
また、確定申告を正しく行うことで、適切な控除を受けることができるのです。
申告期限や必要書類をしっかり確認し、ミスのないように準備したいですね。
税制は毎年変わる可能性もあるため、最新情報を確認することも大切ですよ。

コメント