相続した実家が親名義のままなら、まず相続登記を確認します。
相続登記は、不動産の名義を相続人へ移す登記手続です。
2024年4月1日から相続登記は義務化されています。
期限は、原則として不動産を相続したことを知った日から3年以内です。
2024年4月1日より前に発生した相続も対象になります。
以前の相続で未登記なら、2027年3月31日の期限を確認してください。
相続人同士の話がまとまらない場合にも対応する制度があります。
最初から司法書士へ依頼しなければならないわけでもありません。
名義、相続人、期限の順に確認すると必要な手続が見えてきます。
相続した実家全体の判断は、実家の不動産相続で確認したい手続きと相談先も確認してください。
実家の名義変更は「相続登記」という手続
不動産の所有者が亡くなると、相続によって権利が承継されます。
登記簿の名義を相続人へ変更する手続が相続登記です。
一般に「実家の名義変更」と呼ばれる手続が相続登記です。
親名義のままなら相続登記を確認する
最初に登記事項証明書で現在の所有者を確認します。
親名義のままなら、相続登記が済んでいません。
祖父母など以前の所有者名義のままの場合もあります。
何代も登記されていない場合は、手続が複雑になります。
まず「現在の登記名義人は誰か」を確認することが出発点です。
売却予定でも先に相続登記を済ませる
相続した実家を売る予定でも、先に名義を確認します。
買主へ所有権を移転するには、登記関係を整える必要があります。
亡くなった親名義のまま売却手続を完了することはできません。
通常は、相続人への相続登記を先に行います。
その後、買主への所有権移転登記へ進みます。
相続登記の期限は原則3年
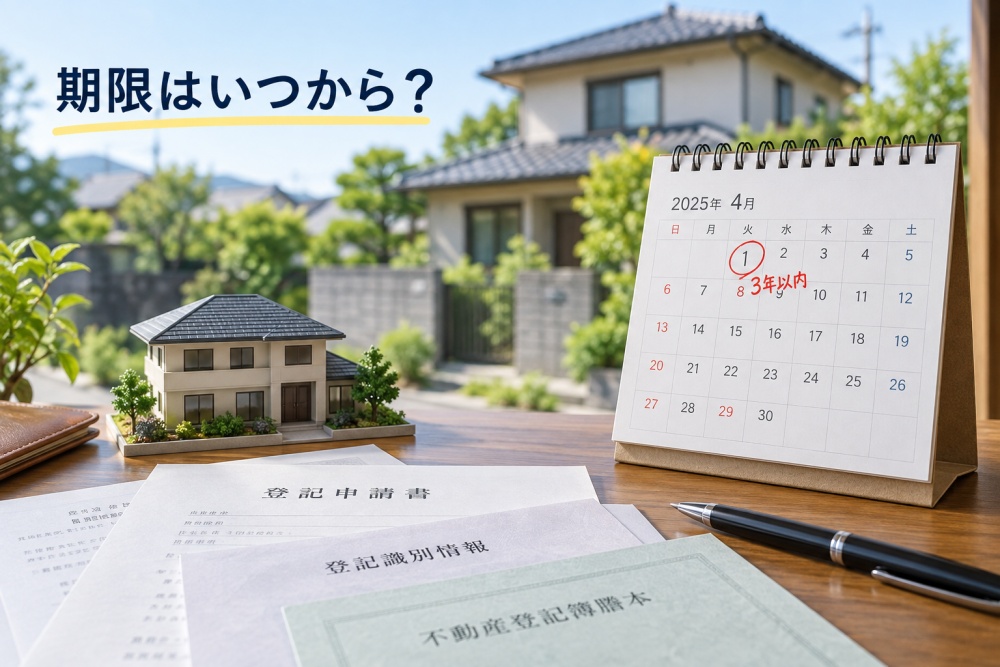
相続登記には申請期限があります。
単純に「亡くなった日から3年」と覚えるのは正確ではありません。
期限の起算点は、不動産を相続で取得したことを知った日が基準です。
3年は「不動産を相続したことを知った日」から数える
2024年4月1日から相続登記が義務化されました。
期限は、自分が相続人であることと、その不動産を相続で取得したことを知った日から原則3年以内です。
相続人ごとに事情が異なれば、期限の判断も異なる場合があります。
死亡日だけを見て期限を決めないようにします。
2024年4月1日より前の相続も対象
義務化より前に発生した相続も対象です。
昔の相続だから登記しなくてよいわけではありません。
施行前から取得を知っていた未登記不動産は、原則2027年3月31日までです。
2024年4月以降に取得を知った場合は、その時点から期限を確認します。
古い相続ほど相続人が増えている場合があるため注意が必要です。
遺産分割成立後にも3年の期限がある
相続開始からすぐに遺産分割できるとは限りません。
遺産分割によって不動産を取得した人にも期限があります。
遺産分割成立の日から3年以内に登記を申請します。
先に法定相続分で登記した場合も、分割内容を反映する必要があります。
正当な理由なく怠ると10万円以下の過料対象になることがある
相続登記の義務には過料の規定があります。
正当な理由なく期限内に申請しない場合が対象です。
10万円以下の過料が科される可能性があります。
ただし、期限を過ぎたら直ちに一律で過料となる制度ではありません。
まず自分の期限と現在の登記状況を確認することが先です。
相続登記の前に3つ確認する
いきなり戸籍を大量に集める必要はありません。
先に対象不動産と相続関係を確認します。
何を登記するのか分かってから必要書類を集める方が無駄を減らせます。
登記上の名義人を確認する
まず登記事項証明書などで名義人を確認します。
親名義だと思っていても、祖父母名義の場合があります。
土地と建物で名義人が違うこともあります。
敷地が複数筆に分かれているケースもあります。
実家という一つの住所だけで不動産を判断しないことが大切です。
親名義の不動産を漏れなく確認する
親が所有していた不動産が実家だけとは限りません。
私道持分や離れた土地が登記されている場合もあります。
2026年2月2日から所有不動産記録証明制度が始まりました。
被相続人名義の不動産を一覧的に確認するための制度です。
所有不動産の把握が難しい場合は利用を検討できます。
ただし、検索条件や登記状況によっては、すべての不動産が抽出されるとは限りません。
相続人と遺言・遺産分割の状況を確認する
次に、誰が相続人なのか確認します。
遺言書があるかどうかも確認します。
遺言がなければ遺産分割協議が必要になる場合があります。
誰が実家を取得するか決まっているかも確認します。
登記手続と遺産の分け方は別の問題として考えます。
相続人同士で争いがある場合は弁護士への相談領域になります。
実家の相続登記に必要な書類
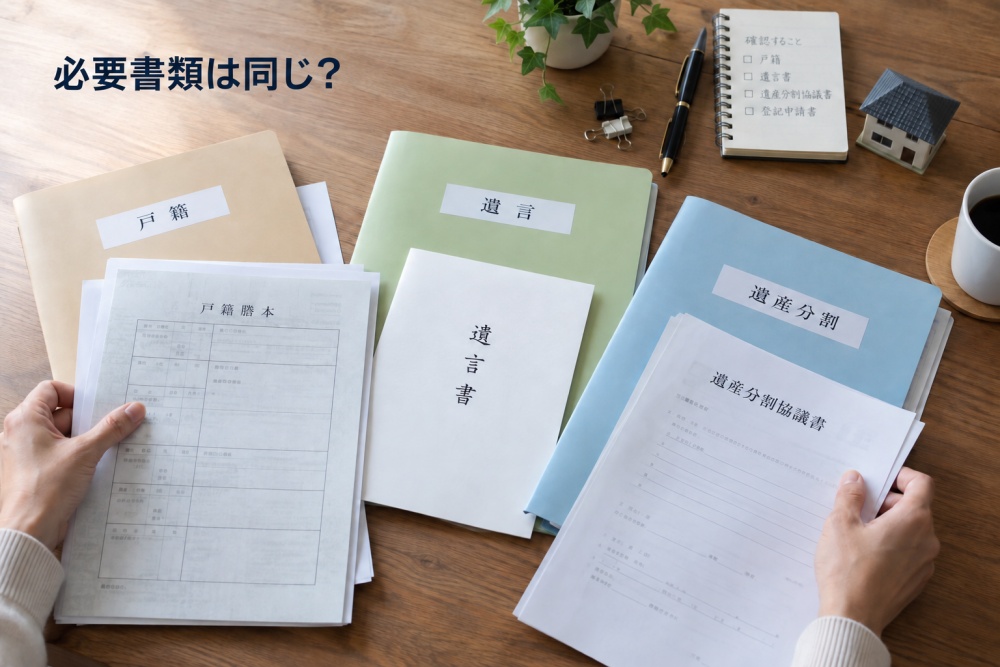
相続登記の必要書類は、相続方法によって変わります。
遺産分割、法定相続、遺言で同じ書類ではありません。
最初に相続方法を確認してから書類を集めます。
| 相続方法 | 主な確認書類 | 特徴 |
| 遺産分割協議 | 戸籍・遺産分割協議書・印鑑証明書など | 相続人間で取得者を決めた場合 |
| 法定相続 | 戸籍・住民票など | 法定相続分で登記する場合 |
| 遺言 | 遺言書・戸籍等 | 遺言の種類や内容で書類が変わる |
遺産分割協議で相続する場合
実家を一人が相続するケースでは遺産分割協議がよく使われます。
一般的には次のような書類を準備します。
- 登記申請書
- 被相続人の出生から死亡までの戸籍・除籍謄本等
- 相続人の戸籍証明書
- 被相続人の住民票除票または戸籍の附票
- 不動産を取得する相続人の住民票
- 遺産分割協議書
- 相続人の印鑑証明書
- 固定資産税評価額が分かる書類
個別の相続状況によって追加書類が必要になる場合があります。
法務局の最新様式と必要書類を申請前に確認してください。
法定相続分で登記する場合
法定相続分で登記する場合は遺産分割協議書を使いません。
一方、相続人を確認する戸籍などは必要です。
必要書類は遺産分割による登記と同じではありません。
法務局は法定相続用の申請様式も公開しています。
遺言がある場合は必要書類が変わる
遺言書がある場合は、その内容と種類を確認します。
公正証書遺言と自筆証書遺言では扱いが異なる部分があります。
法務局保管ではない自筆証書遺言は検認が必要になる場合があります。
遺言がある場合は、遺産分割用の書類一覧をそのまま使わないでください。
相続登記を自分で進める手順
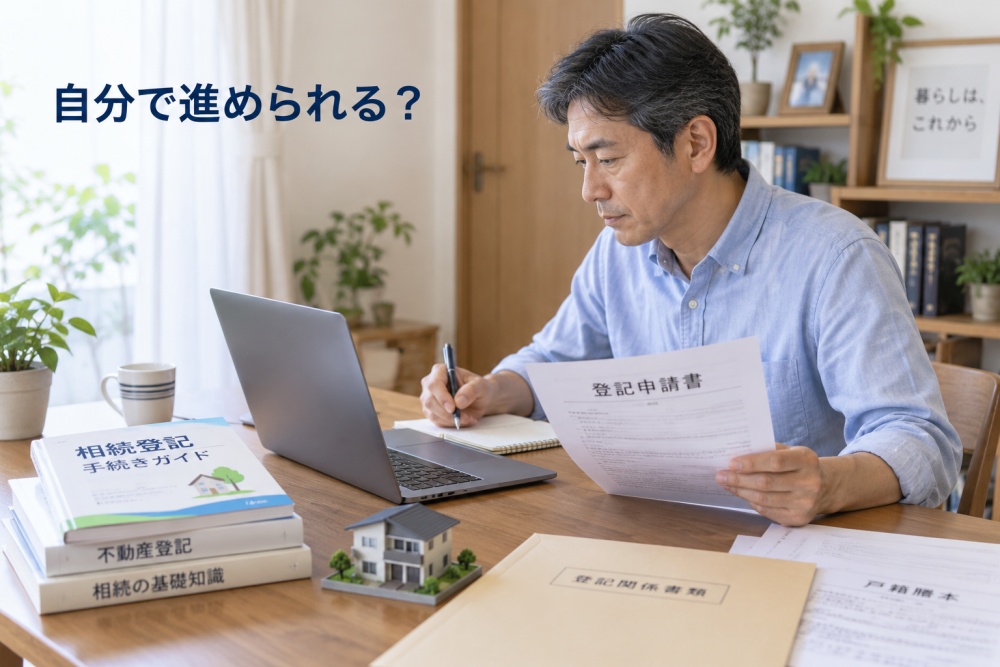
相続登記は、自分で申請することもできます。
必要書類をそろえ、登記申請書を作成して法務局へ提出します。
難しいかどうかは、相続関係の複雑さで判断します。
1.不動産と相続人を確認する
最初に、相続登記する土地と建物を特定します。
登記名義人と不動産の表示を確認します。
同時に戸籍から法定相続人を確認します。
不動産が漏れていると、後から追加手続が必要になります。
2.遺産分割の内容を確定する
遺言がなければ、誰が実家を取得するか確認します。
相続人全員で合意する場合は遺産分割協議書を作成します。
話し合いがまとまらない場合は無理に登記内容を決めません。
その場合は相続人申告登記など別の対応を検討します。
3.必要書類を集める
相続方法が決まったら戸籍などを収集します。
必要な範囲は相続関係によって変わります。
数次相続では、必要になる戸籍も増える傾向があります。
複雑なケースほど、書類収集前に必要範囲を確認します。
4.登記申請書を作成する
法務局が公開している申請書様式を利用できます。
不動産の表示は登記記録に合わせて記載します。
登録免許税の計算も必要になります。
記載漏れがあると補正を求められる場合があります。
5.不動産を管轄する法務局へ申請する
相続登記は、不動産所在地を管轄する法務局へ申請します。
窓口への持参だけでなく、郵送による申請も可能です。
オンライン申請を利用する方法もあります。
オンラインでも書面の添付資料を別途提出する場合があります。
6.登記完了後の内容を確認する
登記が完了すると登記完了証が交付されます。
新たな所有者には登記識別情報が通知される場合があります。
登記事項証明書を取得し、名義や持分を確認すると確実です。
売却予定なら、この段階で次の売却準備へ進みます。
遺産分割が3年以内にまとまらない場合
相続人全員の話し合いが3年以内に終わらないこともあります。
その場合でも、何もしないまま期限を迎える必要はありません。
相続人申告登記という簡易な義務履行制度があります。
相続人申告登記で期限への対応ができる
相続人申告登記は、2024年の義務化とともに設けられた制度です。
自分が登記名義人の相続人であることなどを申し出ます。
相続人が複数いても、一人で自分の分を申し出ることができます。
通常の相続登記より必要書類を抑えられる仕組みです。
相続人申告登記だけでは実家を売却できない
相続人申告登記は、所有権を確定する相続登記とは違います。
誰がどれだけの持分を取得したかを公示する制度ではありません。
実家を売却して買主へ所有権を移転するには、別途相続登記が必要です。
売却するなら、別途正式な相続登記を行う必要があります。
遺産分割成立後は改めて登記する
相続人申告登記の後に遺産分割が成立することがあります。
その場合は分割内容を反映した登記を行います。
遺産分割成立の日から3年以内という期限があります。
相続人申告登記をしただけで全て完了とは考えないようにします。
相続登記にかかる費用と司法書士へ頼む判断
相続登記には、書類取得費や登録免許税などがかかります。
司法書士へ依頼する場合は、その報酬も加わります。
費用だけでなく、自分で処理できる相続関係かを先に見ます。
登録免許税は原則0.4%
相続による所有権移転登記には登録免許税がかかります。
原則として固定資産税評価額の0.4%を基準に計算します。
土地については、一定条件で免税となる制度があります。
現在の免税措置には2027年3月31日までのものがあります。
適用できるかは申請時点の条件を確認してください。
自分で申請できるケース
相続登記は司法書士へ依頼しなければできない手続ではありません。
相続人自身が申請できます。
相続人が少なく、権利関係が単純なら自分で進めやすくなります。
遺産分割が済み、必要書類も把握できている場合も同様です。
時間を取れるなら、法務局の案内を使って自分で進める選択肢もあります。
司法書士へ依頼した方がよいケース
相続人や不動産が多い場合は手続が複雑になります。
何代も相続登記がされていない場合も注意が必要です。
遠方に複数の不動産がある場合も確認事項が増えます。
戸籍の読み取りや登記申請に不安がある場合も相談できます。
登記申請そのものは司法書士の専門領域です。
誰が相続するかで争いがある場合は弁護士へ相談します。
相続した実家を売る予定なら登記後の準備へ進む
相続登記が終われば、次は実家をどうするか判断します。
保有するのか、売却するのかで必要な準備が変わります。
売却予定であれば、相続登記と並行して売却条件や必要書類も整理しておくとスムーズです。
相続不動産を売る場合の全体手順は、相続した不動産を売却する流れと注意点で確認できます。
相続登記と売却では、必要になる書類も同じではありません。
売買契約や決済時の書類は、不動産売却の契約時に必要な書類と準備方法で確認できます。
登記手続と売却手続を分けて準備すると、必要書類を整理しやすくなります。
相続登記・名義変更でよくある質問
相続登記では、期限と必要書類についての疑問が多くなります。
特に義務化前の相続は、期限を勘違いしやすいところです。
相続が発生した時期だけでなく、不動産を相続で取得したことを知った時期も確認してください。
Q: 実家の相続登記はいつまでにすればよいですか?
A: 期限は、自分が相続人であることと、その不動産を相続で取得したことを知った日から原則3年以内です。
死亡日から一律3年という意味ではありません。
Q: 2024年4月1日より前に親が亡くなっていますが対象ですか?
A: 義務化前の相続も対象になります。
施行前から取得を知っていた未登記不動産は、原則2027年3月31日までです。
Q: 遺産分割がまとまらない場合はどうすればよいですか?
A: 期限内に正式な相続登記が難しい場合があります。
その場合は相続人申告登記による義務履行を検討できます。
ただし、遺産分割成立後には正式な登記が必要です。
Q: 相続登記は自分でもできますか?
A: 相続人自身で申請することができます。
法務局は申請書様式や登記手続案内を提供しています。
相続関係が複雑なら司法書士への依頼を検討します。
Q: 相続登記をしないまま実家を売れますか?
A: 亡くなった親名義のまま売却手続を完了することはできません。
通常は、先に相続人への相続登記を行います。
その後、買主への所有権移転登記へ進みます。
Q: 相続人申告登記をすれば実家を売れますか?
A: 相続人申告登記だけでは売却できません。
売却には、別途相続登記を行って所有権を明確にする必要があります。
まとめ|最初に名義と期限を確認する
実家を相続したら、最初に登記上の名義を確認します。
親名義のままなら、相続登記が必要です。
相続登記の期限は、自分が相続人であることと、その不動産を相続で取得したことを知った日から3年以内です。
2024年4月1日より前の未登記相続も対象です。
該当する場合は2027年3月31日の期限を確認してください。
次に、不動産、相続人、遺言、遺産分割の順で確認します。
その後に必要書類を集めれば、無駄な作業を減らせます。
相続関係が単純なら自分で申請することも可能です。
何代も登記していない場合や相続人が多い場合は司法書士へ相談します。
遺産の分け方で争いがある場合は弁護士への相談が適しています。
相続した実家全体の判断に戻る場合は、実家の不動産相続で確認したい手続きと相談先も確認してください。